Cross Finance i fundusz Obligatio: co zrobić z długiem po cesji

Masz dług w Avafin albo w Extraportfel, przetrwałeś Asekurację, Unicollect, „maltańskie” Innovatio i Lex Actum, i czekałeś na KRUK-a, bo tak pisali wszyscy? Zamiast KRUK-a przyszło pismo od Cross Finance w sprawie funduszu Obligatio.
To nie pomyłka. Od marca 2026 roku długi po Avafin i Extraportfel trafiają na końcu łańcucha właśnie tutaj. I to zmienia kilka rzeczy, które do tej pory były pewne: czas na ugodę, liczbę rat i moment, w którym możesz dostać pozew.
[NAJWAŻNIEJSZE]: Cross Finance to nie kolejny windykator na chwilę, tylko obsługa ostatniego wierzyciela. Fundusz Obligatio kupił Twój dług naprawdę i może Cię pozwać. Jeśli nic nie zrobisz, pozew może przyjść już kilka tygodni po cesji. Choć najczęściej masz na ugodę nieco więcej czasu. No i najważniejsze – ugoda nie jest tutaj obowiązkiem. Masz bowiem duże szanse na całkowite umorzenie długu. Szczegóły w poradniku.
Komu Avafin i Extraportfel sprzedają długi od 2026?
Do początku 2026 roku droga długu po Avafin i Extraportfel kończyła się w funduszu Prokura, obsługiwanym przez KRUK SA. Od marca 2026 roku ostatnim nabywcą jest fundusz Obligatio, a dług obsługuje Cross Finance. Wcześniejsze etapy się nie zmieniły: windykacja na zlecenie, cesja na maltańską spółkę Innovatio Risk Solutions i pisma od Lex Actum. Tabelę wszystkich etapów znajdziesz w tekście o windykacji Avafin.
Po jakim czasie dług trafia do funduszu Obligatio?
Jeśli trafiłeś do nas, bo szukasz rzetelnej i konkretnej wiedzy, pomożemy Ci policzyć, jak długo trwać może droga od niespłaconej chwilówki do funduszu Obligatio. I nie zrobimy tego na podstawie własnego widzimisię, ale dowodów sądowych.
Etap pierwszy: klientowi mija miesiąc na spłatę chwilówki Avafin. Ma to miejsce w dniu 1.11.2025 roku. Dowód: fragment pozwu:

Etap drugi: Avafin sprzedaje wierzytelność do pośrednika, czyli Innovatio Risk Solutions. Ma to miejsce 16.02.2026 roku.

Etap trzeci: ostateczna sprzedaż do Obligatio Fundusz Inwestycyjny Zamknięty Niestandaryzowany Fundusz Wierzytelności z siedzibą w Gdańsku. Dokonuje się ona 14.04.2026.
Od 1 listopada 2025 roku do 14 kwietnia 2026 roku mijają dokładnie 164 dni. Okres ten odpowiada 23 tygodniom i 3 dniom lub 5 miesiącom i 13 dniom.
Cross Finance i fundusz Obligatio – kto jest kim?
W piśmie zobaczysz dwie nazwy, czasem sklejone w jedną: „Cross Finance Obligatio”. To dwa różne podmioty. Właścicielem długu jest fundusz, a Cross Finance go obsługuje: dzwoni, wysyła pisma, negocjuje i kieruje sprawy do sądu.
| Rola | Podmiot | Dane z rejestrów |
|---|---|---|
| właściciel długu | Obligatio Fundusz Inwestycyjny Zamknięty Niestandaryzowany Fundusz Wierzytelności | rejestr funduszy nr 1775, wpis 19 stycznia 2026 r. |
| zarządza funduszem | Eques Investment TFI S.A. | towarzystwo funduszy inwestycyjnych nadzorowane przez KNF |
| obsługuje dług (serwiser) | Cross Finance | Cross Finance S.A., KRS 0000991969, ul. Chłopska 53, 80-350 Gdańsk; w branży od 2002 roku, z Eques współpracuje od 2009 roku |
Fundusz Obligatio powstał w styczniu 2026 roku, a od marca kupuje długi po Avafin i Extraportfel. To oznacza, że w sieci znajdziesz o nim niewiele. Na forach dłużnicy wciąż piszą, że „na końcu będzie KRUK”, bo tak było przez lata. Być może kiedyś wróci – dziś jest to jednak Cross Finance.
O zakupie długu przez fundusz Obligatio dowiesz się z pisma, które otrzymasz drogą pocztową. Przykład pisma:

Wraz z informacją o cesji otrzymasz również zachętę do kontaktu w celu zawarcia ugody. To, czy warto ją zawierać, zależy od przyjętej strategii oddłużania – bardzo często prawnicy od długów sugerują drogę prawną zamiast ugody. Szczególnie, gdy dług po Extraportfel / Avafin ma wadę prawną z powodu refinansowania.

Czy Cross Finance pozywa? Tak, ale nie szybko
Tu jest największa różnica. Avafin, Innovatio i Lex Actum dziś nie pozywają. Fundusz Obligatio pozywa, choć nie od razu: zwykle kilka-kilkanaście tygodni po cesji, jeśli nie zawrzesz ugody. Pozew trafia do e-sądu (EPU), który wydaje nakaz zapłaty bez rozprawy.
[UWAGA]: od doręczenia nakazu zapłaty masz 14 dni na sprzeciw. Jeśli go nie złożysz, nakaz się uprawomocni i może trafić do komornika. Co znaczą kolejne statusy sprawy, wyjaśniamy w poradniku o statusach spraw w e-sądzie, a jak przygotować sprzeciw, w tekście o tym, jak zdobyć sprzeciw do EPU od adwokata.
Czas ustalić, jak szybko Cross Finance pozywa dłużników do EPU. Oczywiście posłużymy się dokumentami. W sprawie, która służy za ilustrację terminów wiemy, że Cross Finance dokonał zakupu w dniu 14.04.2026. Po jakim czasie wniósł pozew do EPU? Widzimy to w dokumencie:
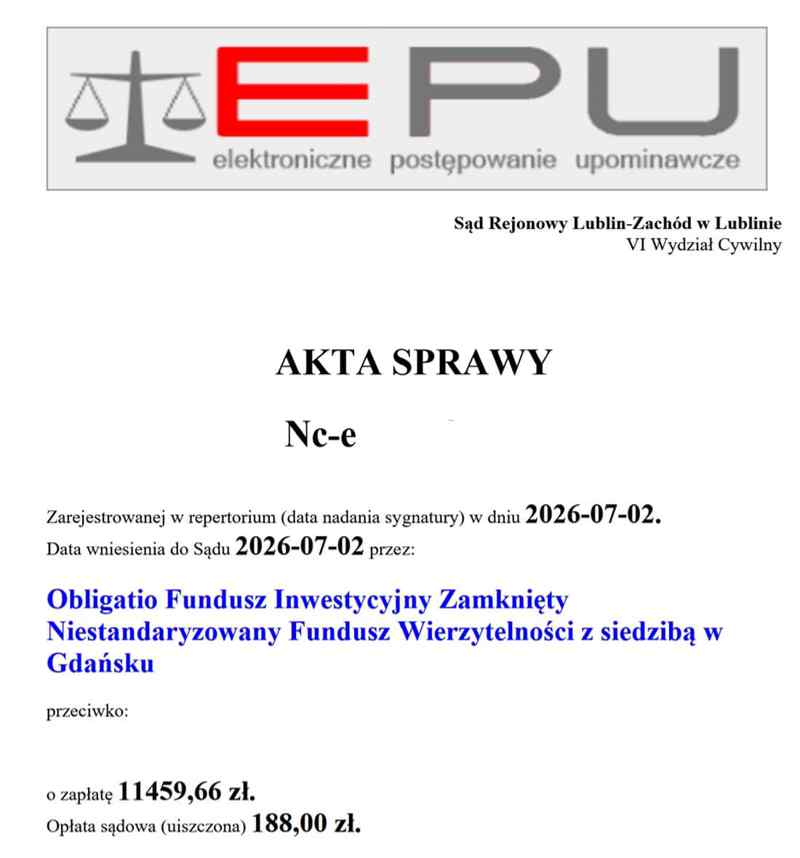
Stało się to w lipcu, a zatem 10 tygodni od zakupu wierzytelności. Oczywiście nikt nie może zagwarantować, że w każdej sprawie tyle wynosi czas na polubowne dogadanie się z Cross Finance, ale z doświadczenia wiemy, że jest to raczej tygodni kilkanaście niż kilka.
Po jakim czasie e-sąd wydaje nakaz w sprawie Obligatio?
Tutaj nie ma żadnych reguł. Pamiętaj, e-sąd nie jest obligowany żadnymi terminami. Może wydać nakaz w ciągu tygodnia, a może trzymać sprawę nawet kilka miesięcy. Loteria. Sprawdźmy zatem, jak w naszej ilustracyjnej sprawie to wyglądało.
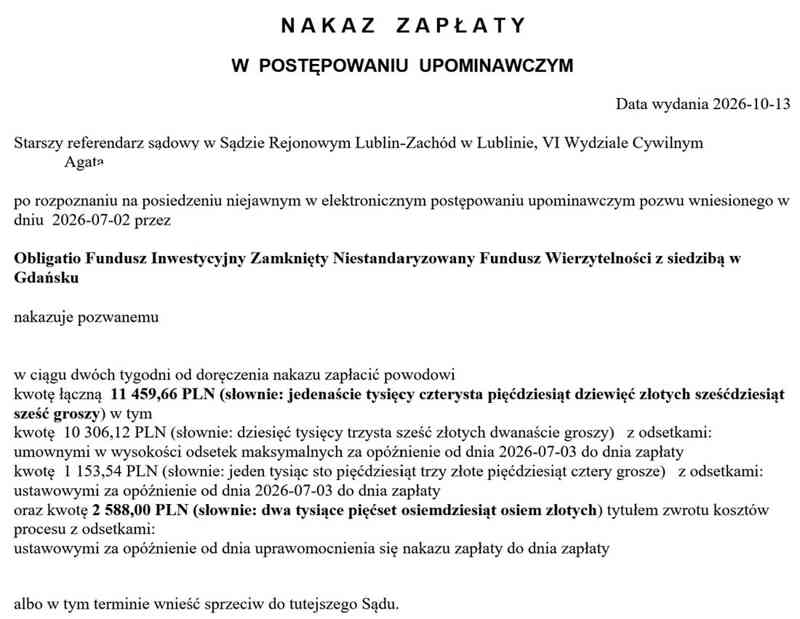
Jak widzimy, EPU zajęło to prawie trzy i pół miesiąca. Trzeba jednakże uwzględnić, że rozpatrywanie pozwu odbywało się w okresie wakacyjnym, który oznacza znaczne spowolnienie przemiału pozwów przez e-sąd. Podobnie jak okresy świąteczne czy czas ferii.
Od niespłaconej chwilówki do nakazu – podsumowanie
Kiedy masz 3 dni do terminu spłaty pożyczki i wiesz, że nie dasz rady tego zrobić, wpadasz w panikę. Następująca po minięciu terminu wymagalności windykacja i jej straszaki sprawiają, że wyobrażasz sobie, iż za miesiąc będziesz mieć komornika. Widzisz teraz, jak to wygląda w rzeczywistości i mam nadzieję, że zaczynasz rozumieć, iż realia oddłużania a windykacyjne mity to dwa różne światy.
Dłużniczka Avafin, której dokumenty sądowe ilustrują ten poradnik, czekała rok bez 20 dni na wydanie nakazu zapłaty na poziomie EPU. Na rozstrzygnięcie sprawy w sądzie rejonowym poczeka minimum kolejny rok. Jak widać brak pieniędzy na spłatę chwilówki Avafin / Extraportfel nie oznacza, że w życiu dłużnika zadzieje się coś negatywnego w ciągu tygodnia czy miesiąca.
Oddłużanie to też kupowanie czasu. Czasami tylko to wystarczy, aby poukładać sobie życie z długami. Gdyby dłużniczka miała plan na wyjście z Avafin najprostszy z możliwych (nie dam rady spłacić teraz, ale za kilka miesięcy uzbieram) teraz właśnie złożyłaby sprzeciw, dokonała przelewu na konto Cross Finance i zapomniała o długu i jego „szeregu konsekwencji”, które przez bez mała rok w magiczny sposób nie nastąpiły.
Ugoda z Cross Finance – raty i wpłata na start
Ugoda z Cross Finance jest możliwa, ale trudniejsza niż w KRUK-u. Zapomnij o umorzeniu 1/3 pożyczki, kilkudziesięciu ratach i rabacie za terminowość. Tutaj możesz liczyć najwyżej na 12 rat, i to oprocentowanych. W rozmowie telefonicznej Cross Finance często żąda na start wyższej wpłaty inicjującej, choć w portalu mojaugoda.pl, w sprawie pokazanej niżej, harmonogram jej nie przewidywał. Dłużnicy piszą też na forach, że o ratach da się rozmawiać tylko telefonicznie, a wnioski wysłane mailem lub przez formularz zostają bez odpowiedzi. Z tym się nie zgadzamy, o czym poniżej, ale faktem jest, że firma zdecydowanie nie należy do przyjaznych we współpracy.
Cross Finance nie jest firmą przychylną dłużnikom. A na pewno nie ich pełnomocnikom. Rzucanie kłód pod nogi, wymogi dotyczące warunków dostarczenia pełnomocnictw i ich odrzucanie stawia tę firmę w ostatnim szeregu spośród firm kupujących długi.
Ugoda musi mieć formę pisemną. Zanim zgodzisz się na raty, policz, czy dasz radę płacić je przez cały rok, bo zerwana ugoda wraca do pełnej kwoty, a fundusz ma już gotową drogę do sądu. W przypadku tej firmy nie możemy zaoferować Ci usługi negocjacji poprzez pełnomocnika, jak w przypadku innych firm kupujących niespłacone chwilówki.
Ugodę musisz sobie wynegocjować samodzielnie. Czy jest to trudne? Zdecydowanie nie. Narracja dłużników jest spójna z tą, którą otrzymujemy od naszych podopiecznych. Opinie o Cross Finance w kontekście zawierania ugód są bardzo zbliżone do tejże właśnie prezentowanej:

Mojaugoda.pl, czyli portal online od Cross Finance
Naśladując największych, firma Cross Finance uruchomiła internetowy portal do zawierania ugód online: mojaugoda.pl. Jak to wygląda, możesz podejrzeć na screenach poniżej.
Mojaugoda.pl logowanie i aktywacja konta
Do portalu logujesz się adresem e-mail i hasłem. Jeśli wchodzisz pierwszy raz, musisz najpierw aktywować konto i ustawić hasło. Zgodnie z regulaminem serwisu aktywacja odbywa się przez SMS wysłany na Twój telefon albo przez e-mail. Po założeniu konta zobaczysz szczegóły swojego zobowiązania:

Status „Polubowny (możliwość ugody)” oznacza, że sprawa jest na etapie polubownym i możesz złożyć wniosek o ugodę przyciskiem „Wnioskuj o ugodę”.
Zwracam uwagę na rażący błąd językowy (kontaminację), który sugeruje, że strona Cross Finance powstała na kolanie albo w całym zespole brakuje kogoś ze znajomością polszczyzny na poziomie maturalnym.
Kontakt można bowiem nawiązać czy zainicjować, a zawrzeć można np. ugodę czy porozumienie. Natomiast „zawarcie kontaktu” to kompromitujący błąd językowy, który wskazuje, jak wiele dzieli Cross Finance od firm w pełni profesjonalnych. Niezależnie od tego, że oczy bolą, strona działa i ugodę można dzięki niej zawrzeć.
Symulacja ugody: oprocentowanie, raty i dzień płatności
Po zawnioskowaniu o ugodę pojawi się kalkulator z trzema suwakami:
- oprocentowanie roczne: od 10% do 18,5%,
- liczba rat: od 1 do 12,
- dzień płatności raty: od 1. do 29. dnia miesiąca, najlepiej blisko dnia, w którym dostajesz wynagrodzenie.

W pokazanej sprawie dług wynosił 8 045,87 zł: 6 500 zł kapitału i 1 545,87 zł odsetek. Przy 12 ratach i oprocentowaniu 18,5% rocznie rata wyniosła 740 zł, a łączna kwota do spłaty 8 871,24 zł, czyli o 825,37 zł więcej niż sam dług (RRSO 20,15%).
[RÓŻNICA WOBEC KRUK-A]: raty w ugodzie z Cross Finance są oprocentowane. 18,5% rocznie to dokładnie tyle, ile wynoszą dziś maksymalne odsetki za opóźnienie przy stopie referencyjnej NBP 3,75%. W KRUK-u raty po Avafin i Extraportfel były bez odsetek, a za terminowe wpłaty dostawało się rabat.
Wniosek o ugodę w mojaugoda.pl w 5 krokach
Złożenie wniosku o ugodę wymaga jeszcze podania dodatkowych danych kontaktowych oraz finansowych, a także wyboru formy wygenerowania samej ugody. Wniosek ma pięć kroków:
- sposób zawarcia umowy,
- dane kontrahenta,
- adres korespondencyjny,
- szczegóły finansowe,
- dodatkowe postanowienia.

W pierwszym kroku wybierasz, czy ugodę wydrukujesz sam (pobierasz PDF z e-maila i odsyłasz go na adres siedziby Cross Finance), czy dostaniesz ją pocztą na adres korespondencyjny. Wniosek złożysz więc online, ale sama ugoda i tak ma formę papierową.
Harmonogram spłat ugody z Cross Finance
Efektem finalnym jest natomiast wygenerowanie samej ugody i harmonogramu spłaty:

W tej sprawie pierwsza rata przypadała 10 grudnia 2026 roku, a ostatnia 10 listopada 2027 roku: 11 rat po 740 zł i ostatnia w wysokości 731,24 zł. W każdej racie część to odsetki, od 122,34 zł w pierwszej do 11,31 zł w ostatniej. Harmonogram nie przewidywał wpłaty inicjującej.
[PILNUJ TERMINÓW]: sam Cross Finance uprzedza klientów, że brak spłaty w ustalonych terminach może skończyć się zerwaniem ugody. Wtedy cały dług staje się natychmiast wymagalny i trafia na drogę sądowo-egzekucyjną.
Refinansowana pożyczka? Pozew może być Twoją szansą
Jeśli Twoja pożyczka w Avafin (dawniej Lendon) albo w Extraportfel była refinansowana, sytuacja się odwraca. Refinansowanie w tej grupie Prezes UOKiK uznał za obejście prawa (decyzję opisujemy w tekście o Avafin), a zmiana wierzyciela tego nie kasuje: fundusz Obligatio kupił dług z całą jego historią.
W takich sprawach pozew funduszu to nie zagrożenie, tylko moment, w którym możesz walczyć o oddalenie powództwa w całości. Wygrywamy około 85-90% spraw z refinansowanymi pożyczkami Avafin i Extraportfel, ale zarzuty musi podnieść adwokat. Sprawdź, ile kosztuje adwokat od długów.
Zamawiam sprzeciw od nakazu zapłaty
Cena: 297,00 zł
Aktualny czas realizacji: 48 godz.
Telefony i windykacja terenowa Cross Finance
Dłużnicy opisują na forach, że Cross Finance dzwoni intensywnie, nawet kilka razy dziennie, mimo próśb o ograniczenie kontaktu. Telefony to dla Ciebie sygnał, że do pozwu zostało niewiele czasu, a nie powód do paniki.
[WINDYKACJA TERENOWA]: Cross Finance nie prowadzi windykacji terenowej. Nikt nie przyjedzie do Ciebie do domu: kontakt to telefony, pisma, a na końcu pozew.
Cross Finance kontakt
Cross Finance S.A., ul. Chłopska 53, 80-350 Gdańsk.
tel. 58 670 12 00
e-mail: info@crossfinance.pl
portal do ugód: mojaugoda.pl (telefon podany w portalu: 58 760 38 38)
Pismo od Cross Finance – co robić krok po kroku
- Sprawdź w zawiadomieniu, że nabywcą jest fundusz Obligatio, a pismo dotyczy Twojej pożyczki z Avafin lub Extraportfel.
- Ustal, czy pożyczka była refinansowana. Od tego zależy wybór drogi.
- Pożyczka nierefinansowana: zadzwoń albo złóż wniosek o ugodę w portalu mojaugoda.pl od razu, zanim przyjdzie pozew. Policz z góry, ile możesz wpłacić na start i ile miesięcznie. Chyba, że możesz lub chcesz podjąć walkę w sądzie pomimo braku refinansowania – to też jest strategia.
- Pożyczka refinansowana: nie podpisuj ugody bez konsultacji, przygotuj się na pozew i reaguj na nakaz zapłaty w 14 dni.
- Odbieraj pocztę i pilnuj e-sądu: od cesji do pozwu mija zwykle kilkanaście tygodni, więc tu nie ma już czasu na zwlekanie.
Wyjątkowo w przypadku Cross Finance fakt refinansowania nie jest jedyną przesłanką do tego, aby powalczyć w sądzie. Inne to wielokrotne cesje oraz słabość przeciwnika. Strategia taka jest jednak obarczona ryzykiem, dlatego powinna być zawsze skonsultowana z adwokatem.
Masz więcej chwilówek niż Avafin czy Extraportfel? Zobacz, jak spłacić chwilówki, nie mając pieniędzy, albo skorzystaj z programu oddłużeniowego. Wcześniejsze etapy łańcucha opisujemy w tekstach o Innovatio Risk Solutions i Lex Actum.
Cross Finance – najczęstsze pytania
Czy Cross Finance to ostatnia firma po Avafin i Extraportfel?
Tak. Od marca 2026 roku długi po Avafin i Extraportfel kupuje na końcu fundusz Obligatio, a obsługuje je Cross Finance. KRUK-a w tym łańcuchu już nie ma. Przynajmniej na razie.
Co to jest Obligatio?
Obligatio Fundusz Inwestycyjny Zamknięty Niestandaryzowany Fundusz Wierzytelności to fundusz zarządzany przez Eques Investment TFI S.A., wpisany do rejestru funduszy 19 stycznia 2026 roku. To on jest właścicielem Twojego długu, a Cross Finance go obsługuje.
Czy Cross Finance pozywa?
Tak, choć nie od razu. Fundusz Obligatio kieruje sprawy do e-sądu zwykle kilka-kilkanaście tygodni po cesji, jeśli dłużnik nie zawrze ugody. Od doręczenia nakazu zapłaty masz 14 dni na sprzeciw.
Po jakim czasie dług z Avafin trafia do funduszu Obligatio?
W sprawie opisanej w poradniku od terminu spłaty do sprzedaży długu do Obligatio minęły 164 dni, czyli około 5,5 miesiąca. Wcześniej dług przeszedł przez cesję na Innovatio Risk Solutions.
Po jakim czasie e-sąd wydaje nakaz zapłaty w sprawie Obligatio?
Nie ma tu stałego terminu. E-sąd może wydać nakaz po tygodniu albo po kilku miesiącach. W sprawie opisanej w poradniku trwało to prawie 3,5 miesiąca, w okresie wakacyjnym.
Czy z Cross Finance można dogadać się na raty?
Tak, ale na gorszych warunkach niż w KRUK-u: najwyżej na 12 rat, i to oprocentowanych. Wniosek złożysz telefonicznie albo w portalu mojaugoda.pl, a ugoda musi mieć formę pisemną. Przy rozmowie telefonicznej firma często żąda wpłaty na start.
Co to jest mojaugoda.pl?
To portal Cross Finance do obsługi spraw i zawierania ugód online. Po aktywacji konta widzisz swoje zobowiązanie, możesz zasymulować raty i złożyć wniosek o ugodę.
Jak zalogować się do mojaugoda.pl?
Adresem e-mail i hasłem. Przy pierwszym wejściu trzeba aktywować konto i ustawić hasło. Według regulaminu serwisu aktywacja odbywa się przez SMS na telefon dłużnika albo przez e-mail.
Czy raty w ugodzie z Cross Finance są oprocentowane?
Tak. W kalkulatorze w mojaugoda.pl oprocentowanie roczne ustawia się w przedziale od 10% do 18,5%. W sprawie opisanej w poradniku przy 18,5% i 12 ratach odsetki od ugody wyniosły 825,37 zł.
Czy ugodę z Cross Finance można zawrzeć online?
Wniosek tak, ale sama ugoda ma formę papierową. W portalu mojaugoda.pl wybierasz, czy wydrukujesz ugodę z PDF i odeślesz ją do siedziby Cross Finance, czy dostaniesz ją pocztą.
Czy Cross Finance negocjuje przez e-mail?
Wnioski o raty wysłane mailem lub przez formularz mogą pozostawać bez odpowiedzi. Nie musisz jednak dzwonić: wniosek o ugodę złożysz w portalu mojaugoda.pl.
Czy ugodę z Cross Finance może wynegocjować pełnomocnik?
W przypadku Cross Finance nie oferujemy negocjacji przez pełnomocnika, bo firma utrudnia działanie pełnomocnikom dłużników. Ugodę zawierasz samodzielnie, telefonicznie albo przez portal mojaugoda.pl.
Co się stanie, gdy nie zapłacę raty ugody z Cross Finance?
Cross Finance uprzedza, że brak spłaty w terminie może skończyć się zerwaniem ugody. Wtedy cały dług staje się natychmiast wymagalny i trafia na drogę sądowo-egzekucyjną.
Czy refinansowanie w Avafin lub Extraportfel pomoże w sporze z Cross Finance?
Tak. Decyzja UOKiK nr DOZIK 19/2023 dotyczyła refinansowania przez serwisy Lendon.pl i Extraportfel.pl, a zmiana wierzyciela nie usuwa tej wady. W takich sprawach pozew funduszu jest okazją do walki o oddalenie powództwa.
Czy Cross Finance ma windykację terenową?
Nie. Cross Finance nie prowadzi windykacji terenowej: kontaktuje się telefonicznie i listownie, a w razie braku ugody kieruje sprawę do sądu.